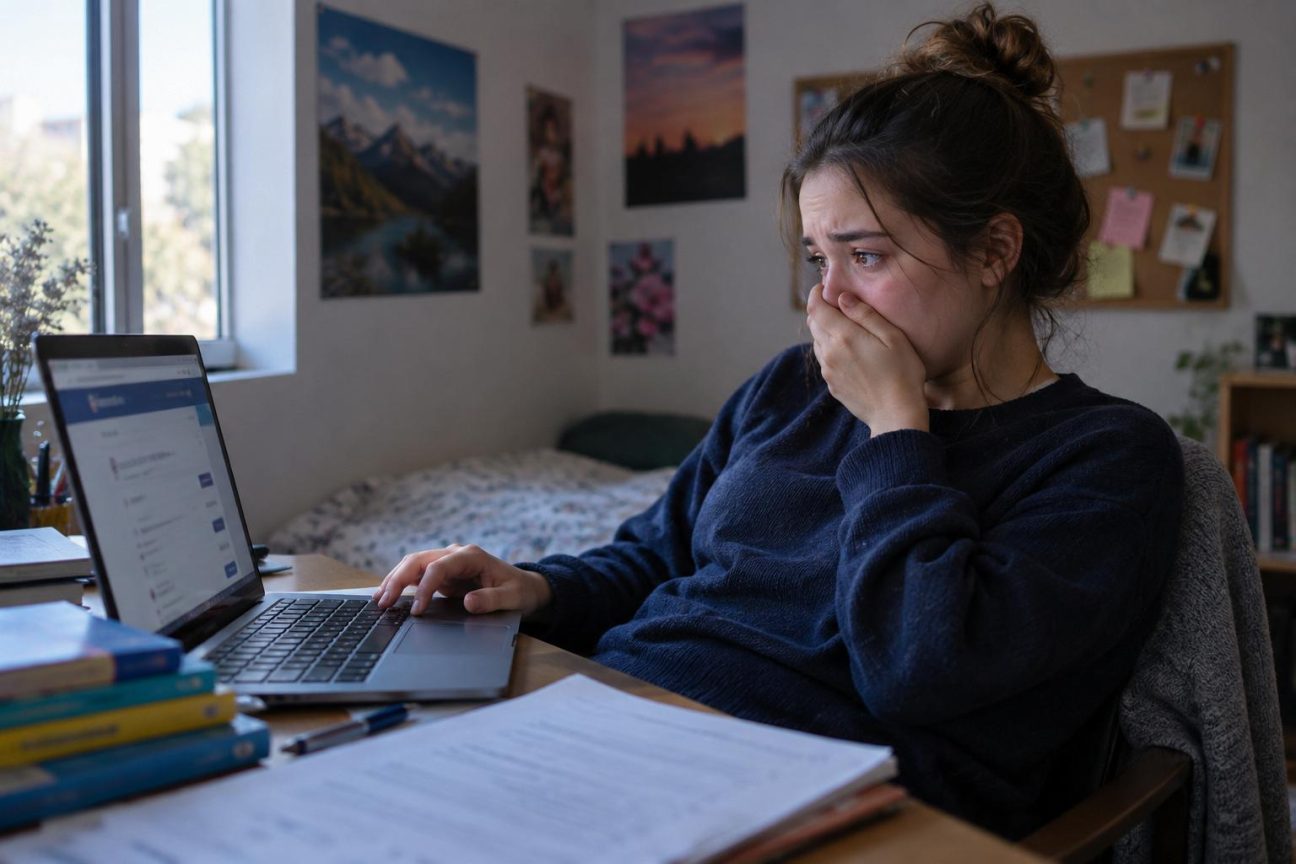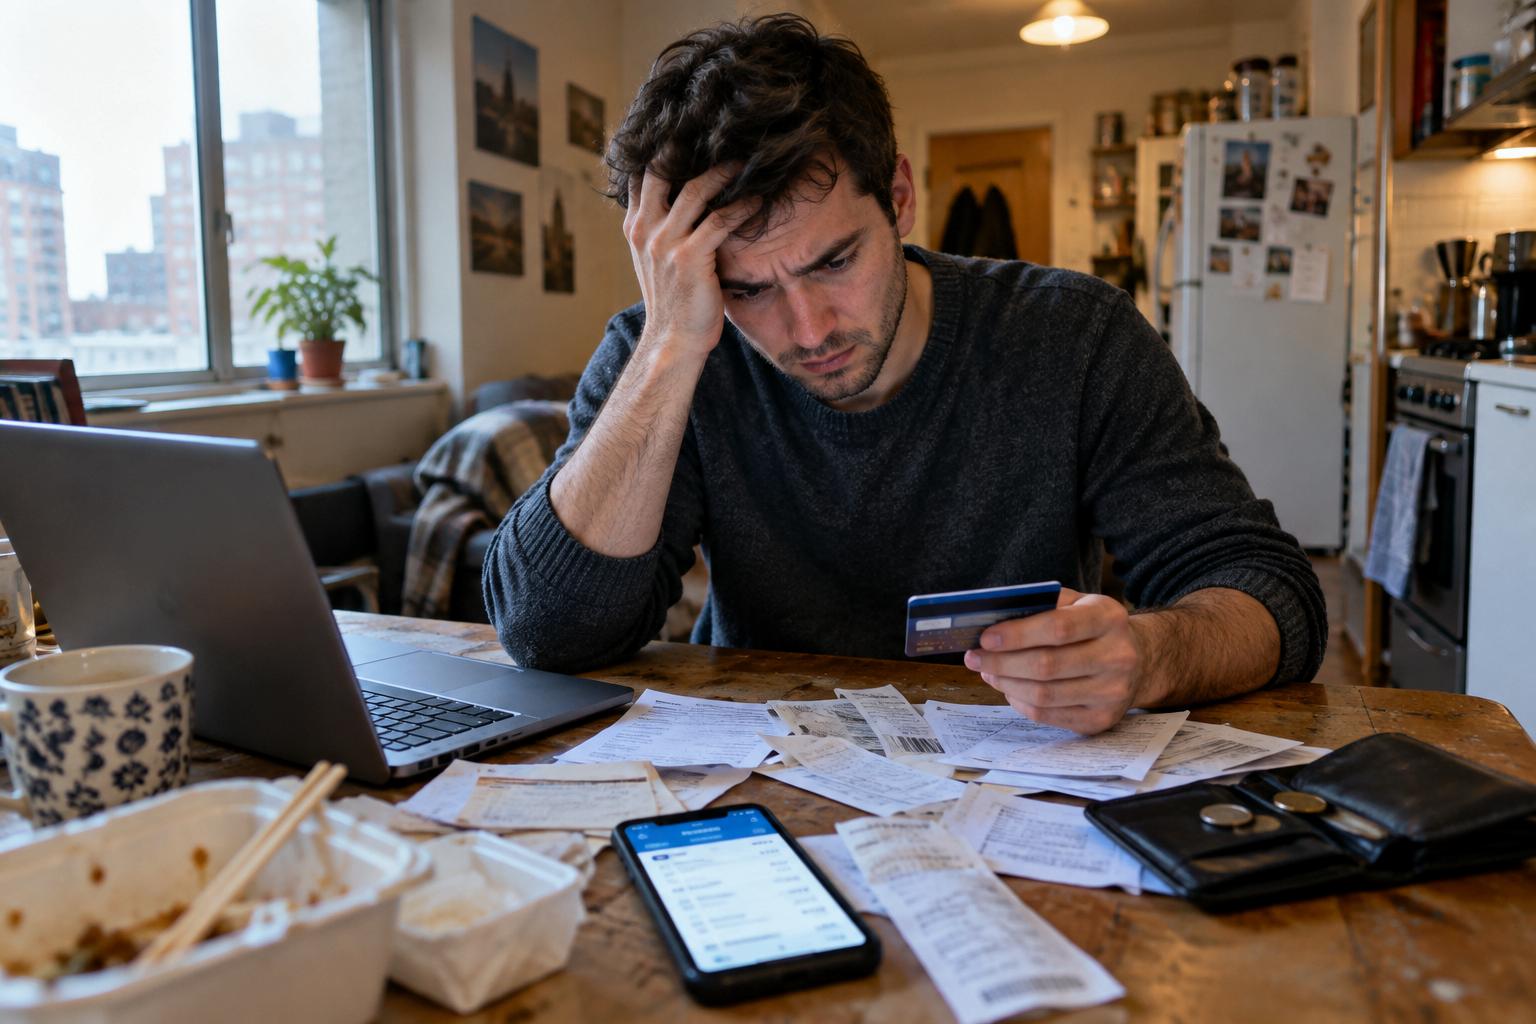
Elle n’ose plus ouvrir son application bancaire. Le week-end à Barcelone, le canapé acheté en 10 fois sans frais, les livraisons de repas, l’abonnement à la salle de sport qu’elle ne fréquente presque jamais… Tout s’empile dans sa tête comme sur son relevé de compte. Elle a 27 ans, un CDI, un salaire « correct », et pourtant, elle se sent fauchée dès le 10 du mois.
Nous connaissons tous ce moment où l’on tape son code de carte bleue en espérant que le paiement passe. On se dit que le mois prochain sera différent, plus raisonnable, plus calculé. Puis la notification tombe : « Découvert autorisé dépassé ». On range vite le téléphone dans la poche, comme si cacher l’écran pouvait faire disparaître le problème. Le surendettement ne commence pas avec un gros crédit, mais avec une addition de petits renoncements. Et c’est là que tout bascule.
Quand la vie “normale” met déjà dans le rouge
La plupart des jeunes actifs ne se réveillent pas un matin avec un énorme prêt toxique sur le dos. Ils glissent lentement. Un loyer un peu trop cher « parce que c’est quand même mieux d’être bien situé », deux cartes bancaires, un découvert autorisé qui devient quasi permanent. Tout a l’air sous contrôle, jusqu’au jour où le moindre imprévu – une panne de voiture, une dent cassée, un déménagement forcé – fait exploser l’équilibre fragile. Le surendettement se fabrique souvent dans le silence, avec des choix qui paraissent raisonnables sur le moment.
Camille, 29 ans, gagne 1 850 euros net à Lyon. Sur le papier, rien d’exceptionnel mais rien de catastrophique. Sauf que son loyer engloutit 860 euros, son crédit auto 220 euros, ses abonnements et assurances 180 euros. Elle a aussi un crédit renouvelable de 3 000 euros, utilisé pour « dépanner » quand la machine à laver a rendu l’âme. Résultat : il lui reste moins de 15 euros par jour pour manger, sortir, vivre. Selon la Banque de France, près d’un dossier de surendettement sur cinq concerne déjà des personnes de moins de 35 ans. Un chiffre qui casse l’image du surendetté « forcément plus âgé, forcément irresponsable ».
La mécanique est presque toujours la même : des revenus qui stagnent, des dépenses fixes qui montent, une pression sociale sourde. On veut suivre les collègues au resto, offrir un cadeau digne de ce nom, partir en week-end de temps en temps. Personne n’a envie d’avouer qu’il ne peut pas. *Alors on sort la carte, encore.* Le cerveau se rassure avec l’idée qu’« on réglera ça plus tard ». **Sauf que le “plus tard” arrive vite**. Et quand il s’agit d’argent, le temps n’est jamais neutre : les agios tombent, les intérêts s’accumulent, les rappels de paiement s’enchaînent. Le surendettement n’est pas un choc soudain, c’est une pente douce que l’on ne sent presque pas au début.
Ces pièges du quotidien qu’on ne voit même plus
Le premier piège, c’est le fameux paiement fractionné, celui qui fait passer un achat de 300 euros pour « seulement 3 fois 100 euros ». Sur l’écran, ça a l’air léger, acceptable, presque malin. Sauf qu’en réalité, ces mensualités se superposent aux anciennes. On finit avec quatre, cinq, six petites sommes qui partent chaque mois, sans qu’on les relie à des achats précis. L’objet est déjà installé dans le salon, mais la facture, elle, continue sa route. À la fin, on ne sait plus ce qu’on paye vraiment.
Autre piège silencieux : les abonnements. Plateformes de streaming, appli de méditation, cloud, salle de sport, box beauté, jeux vidéo… Pris un par un, ils semblent anodins. À 9,99 euros, on se dit que ce n’est rien. Sauf que 9,99 multiplié par 8 ou 10, tous les mois, ça fait une ligne solide sur le relevé. Soyons honnêtes : personne ne fait vraiment le tour de ses abonnements tous les mois. On laisse filer. On se dit qu’on s’en servira « plus tard », encore ce fameux plus tard. Pendant ce temps, l’argent s’échappe sans bruit.
Le troisième piège, c’est le découvert devenu mode de vie. Au départ, il sert à absorber les fins de mois compliquées. Puis il se transforme en point de départ permanent : on commence le mois à –150, –300, parfois –800 euros. L’esprit finit par intégrer ce niveau comme une sorte de « zéro alternatif ». Le problème, c’est que la banque ne le voit pas de cette façon. Les agios tombent, les frais s’ajoutent, et la moindre dépense de trop déclenche une réaction en chaîne. **Le découvert n’est pas un revenu, c’est un avertissement**. Quand on vit dedans en continu, le surendettement n’est plus très loin.
Les micro-stratégies qui changent le rapport à l’argent
Sortir de cette spirale ne se fait pas en un claquement de doigts, ni avec un tableau Excel parfait. Une méthode simple consiste à commencer par une photographie très brute de ses dépenses fixes. Loyer, transports, assurances, abonnements, mensualités de crédits : tout noter, sans tricher. Puis comparer cette somme à ses revenus pour voir ce qu’il reste vraiment pour vivre. Ce moment peut faire mal, mais il a un effet presque physique : il reconnecte à la réalité, loin des promesses des pubs et des paiements en un clic.
Une autre action très concrète : passer une heure à « désherber » ses abonnements. Ouvrir son compte, faire défiler les prélèvements, résilier tout ce qui ne sert pas réellement. On peut même se fixer une règle simple : chaque nouvel abonnement doit remplacer un ancien, jamais s’y ajouter. Le but n’est pas de se priver de tout, mais de reprendre la main. Un abonnement utilisé chaque jour peut être un bon investissement, cinq services ouverts deux fois par mois ressemblent surtout à un trou invisible dans le budget.
Beaucoup de jeunes actifs pensent qu’ils doivent gérer tout ça seuls, par honte ou par fierté. Pourtant, parler d’argent avec quelqu’un de confiance change souvent la donne. Un ami plus posé, un membre de la famille, un conseiller bancaire, une association de consommateurs : un regard extérieur aide à sortir du déni.
« Quand j’ai montré mes relevés à une conseillère en surendettement, elle n’a pas jugé. Elle a juste dit : “On va démonter ça, un piège après l’autre.” Pour la première fois, je ne me suis plus vue comme nulle en argent, mais comme quelqu’un qui pouvait apprendre. »
Pour clarifier son plan d’action, certains s’aident d’une petite liste de base :
- Réduire les charges fixes avant de chercher à « mieux gérer le reste ».
- Remonter progressivement au-dessus de zéro, même de 20 ou 30 euros par mois.
- Négocier les crédits et frais plutôt que subir en silence.
- Éviter les nouveaux paiements fractionnés tant que la situation n’est pas stabilisée.
- Se fixer un seul objectif à la fois, au lieu de tout vouloir changer d’un coup.
Changer de récit avant 30 ans, pour ne pas traîner des chaînes pendant 20 ans
Le surendettement des jeunes actifs ne raconte pas seulement une histoire de chiffres, il parle d’images et de pression sociale. Sur les réseaux, tout le monde semble voyager, investir, s’installer dans de beaux appartements. Dans la vraie vie, beaucoup jonglent entre factures, loyers trop lourds et restes de plat préparé. *Ce décalage fatigue, use, fait honte.* On n’ose plus dire non à une soirée, à un city trip, à un cadeau commun, de peur de passer pour le ou la radin(e). Pourtant, dire « je ne peux pas » est souvent le premier vrai geste de liberté.
Les pièges du quotidien ne disparaîtront pas : les paiements en 3 fois resteront séduisants, les pubs continueront de vanter des vies lisses et bien décorées, les banques proposeront des réserves d’argent présentées comme un filet de sécurité. La différence se joue dans la manière d’y répondre. Se connaître, savoir ce qui nous fragilise – le stress, la fatigue, la peur de décevoir – permet de mettre un peu de distance. Une notification bancaire qui prévient qu’on approche du découvert vaut parfois mille « bonnes résolutions » oubliées au bout de quinze jours.
Avant 30 ans, on expérimente, on se trompe, on corrige. L’argent fait partie de ces terrains d’apprentissage, même si personne ne nous y prépare vraiment. **On peut rater des choix financiers sans être raté soi-même.** Le surendettement n’est pas une faute morale, c’est un système dans lequel on tombe souvent à plusieurs : soi, ses proches, son environnement, ses croyances. Partager ses galères, raconter ses pièges, dire les fois où l’on a eu peur de passer à la caisse, c’est déjà fissurer le tabou. Et quand le tabou se fissure, la honte recule, laissant un peu de place à autre chose : la possibilité de faire autrement.
| Point essentiel | Détail | Valeur ajoutée pour le lecteur |
|---|---|---|
| Identifier les pièges du quotidien | Paiements fractionnés, abonnements multiples, découvert permanent | Met des mots précis sur des mécanismes souvent banalisés |
| Reprendre la main sur ses charges fixes | Photographier son budget, trier les abonnements, renégocier certains contrats | Donne des actions simples et réalistes, applicables rapidement |
| Changer de rapport émotionnel à l’argent | Parler de sa situation, demander de l’aide, accepter de dire « je ne peux pas » | Allège la culpabilité et ouvre la voie à des choix plus sereins |