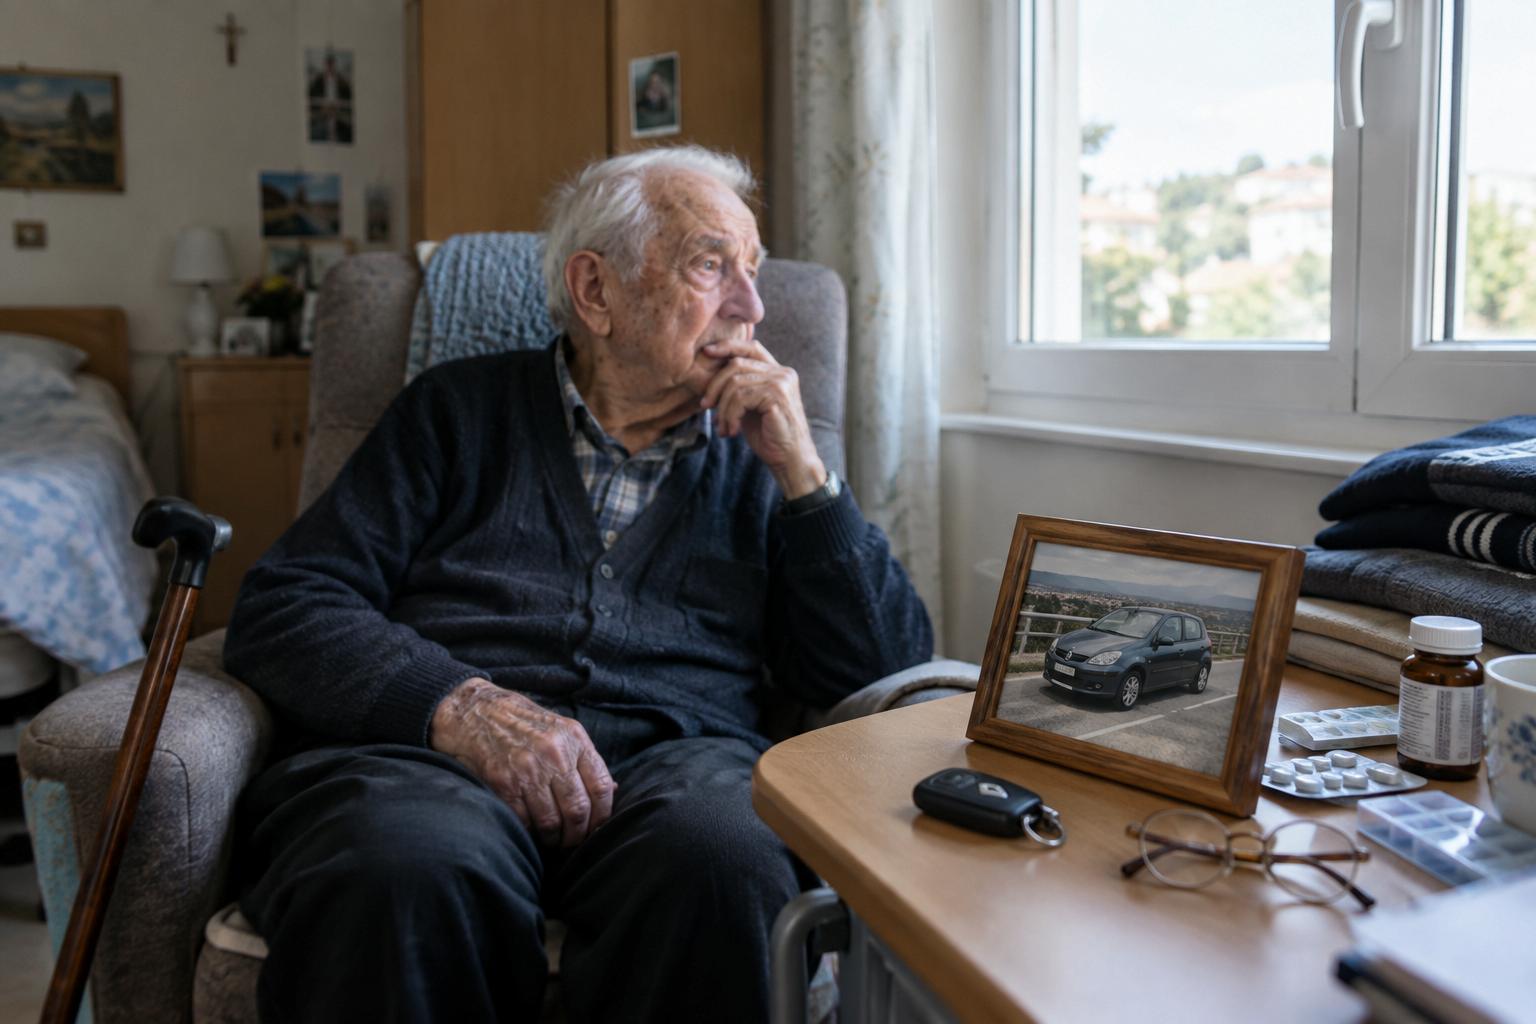
Sur la table de nuit, une petite pile de factures bien rangées, cerclée d’un élastique fatigué. Au sommet, toujours la même : un prélèvement mensuel de 698,43 €, pour une voiture qui dort désormais sur une place de parking, à dix kilomètres de là. André, 94 ans, ne la conduira plus. Ses jambes ne suivent plus, son permis a été rendu presque à contrecœur. Mais le leasing, lui, continue de courir. Et chaque mois, la somme tombe comme un rappel silencieux d’une vie qui rétrécit. Quand on lui en parle, il hausse les épaules : « Le contrat, c’est le contrat. » L’histoire ne s’arrête pourtant pas à cette phrase résignée.
Le jour où tout s’arrête… sauf les prélèvements
On connaît tous ce moment où la vie bascule en quelques semaines. Une chute, une alerte médicale, un fils qui insiste un peu plus fort que d’habitude, et la voiture finit par rester au garage. Chez André, ça s’est joué sur un trottoir verglacé, un matin de janvier. Une fracture du col du fémur, une hospitalisation, puis l’entrée en EHPAD jugée « plus raisonnable ». La Clio grise, elle, n’a pas bougé. Elle est restée là, sur sa place louée derrière l’ancien immeuble, comme un vestige stationné de sa liberté passée. Les 700 € par mois, eux, continuent de quitter son compte à la date exacte.
André n’est pas un cas isolé. Selon les services sociaux du département, plusieurs familles découvrent chaque année qu’un proche très âgé paie encore un leasing pour une voiture dont il n’a plus l’usage. Une nièce raconte avoir mis six mois à comprendre pourquoi son oncle « cramait » autant sur son compte alors qu’il ne sortait presque jamais. Un autre fils, lui, est tombé des nues en ouvrant les relevés : deux ans de prélèvements pour un véhicule qui n’avait pas roulé plus de 200 km. Les chiffres défilent, les kilomètres non. *Le vide entre les deux raconte quelque chose de notre époque.*
Derrière ces mensualités disproportionnées se cachent des contrats souvent signés à un moment où la personne se sentait encore autonome. Voiture neuve, loyer lissé sur plusieurs années, options d’entretien rassurantes : sur le papier, tout paraît limpide. Mais la vieillesse ne se cale pas sur un échéancier. Elle arrive par à-coups, parfois brutalement. Et le leasing, lui, n’a pas de bouton « pause ». Les clauses de sortie anticipée sont rarement lues en détail, les assurances « perte totale » comprennent peu la perte progressive d’autonomie. Soyons honnêtes : personne ne lit vraiment toutes les conditions à 86 ans, un samedi après-midi, dans un bureau de concessionnaire.
Comment éviter de payer une voiture fantôme à 90 ans
La vraie étape clé se joue bien avant l’entrée en EHPAD. Le moment stratégique, c’est celui où un senior envisage encore d’acheter ou de louer une nouvelle voiture. Là, un réflexe simple peut tout changer : regarder la durée du contrat à travers l’âge qu’il aura à la fin du leasing. Si André avait vraiment imaginé ses 92 ans au moment de signer pour quatre ans, la discussion avec le vendeur n’aurait sans doute pas été la même. Une solution concrète consiste à privilégier une durée plus courte, quitte à payer un peu plus chaque mois. Ce n’est pas confortable sur le papier, mais cela laisse une porte de sortie réelle.
Une autre action, très terre-à-terre, consiste à poser une règle familiale. Par exemple : « À partir de 80 ans, aucun contrat de voiture ne se signe seul. » Cela peut paraître intrusif, parfois même vexant pour les personnes concernées. Pourtant, quand la santé commence à jouer au yo-yo, un proche à côté de soi au moment de la signature change tout. Il va poser les questions qui dérangent, demander noir sur blanc les conditions de résiliation pour incapacité médicale, négocier une option de restitution anticipée. Ce n’est pas une garantie absolue, mais c’est déjà une protection psychologique et financière.
La grande erreur, celle que beaucoup de familles reconnaissent après coup, c’est d’attendre le « gros pépin » pour s’intéresser aux papiers. On repousse toujours ces discussions, comme si ouvrir un classeur de contrats allait accélérer le vieillissement. Les proches d’André racontent qu’ils savaient vaguement qu’il avait « une voiture en LOA », sans savoir ce que cela impliquait vraiment. Le jour où le médecin a évoqué l’EHPAD, ils ont découvert la valeur de rachat, les pénalités, les frais de remise en état. Trop tard pour renégocier calmement. Trop tôt, en revanche, pour dire à André qu’il n’aurait sans doute plus jamais besoin de volant.
Ce que disent les contrats… et ce que vivent les familles
Face à ce type de situation, un premier geste concret consiste à tout rassembler noir sur blanc. Contrat de leasing, échéancier, courrier de la concession, assurance, relevés bancaires : tout sur la table, au sens propre. Une fois ces documents posés devant soi, l’objectif n’est pas de tout comprendre en dix minutes, mais de repérer trois choses : la durée restante, les conditions de restitution anticipée, et les contacts utiles (concession, société de financement, assureur). Ce simple tri donne l’impression de reprendre un peu la main sur un sujet qui paraissait figé. Et parfois, une petite ligne au milieu d’un paragraphe ouvre une porte qu’on croyait condamnée.
Vient ensuite un temps de discussion avec un interlocuteur humain. Appeler la société de financement, exposer calmement l’âge, l’état de santé, l’entrée en EHPAD, permet parfois d’obtenir des aménagements. Remise sur les frais, possibilité de restituer le véhicule plus tôt, délai pour organiser la revente : tout ne se règle pas, bien sûr, mais rien n’est totalement verrouillé tant qu’on n’a pas posé la question. Il y a aussi une vérité un peu crue : le leasing est un produit pensé pour des conducteurs actifs, pas pour des nonagénaires entre deux examens médicaux. Le rappeler, poliment mais fermement, change le ton de la conversation.
Pour les familles, la culpabilité est souvent très lourde. On a l’impression d’avoir « laissé faire », de ne pas avoir assez surveillé, de ne pas avoir posé les bonnes questions au bon moment. Une juriste spécialisée dans la protection des majeurs résume souvent la situation :
« Les contrats sont écrits pour des gens en pleine possession de leurs moyens. La vie, elle, ne l’est pas. Entre les deux, il manque souvent quelqu’un pour traduire. »
Ce « quelqu’un » peut être :
- un enfant ou un proche qui lit les contrats avec la personne âgée, sans infantiliser,
- un travailleur social, quand l’EHPAD est déjà dans le paysage,
- un avocat ou une association de consommateurs, pour contester une clause abusive,
- un médecin, qui peut fournir un certificat d’inaptitude à la conduite, parfois utile pour appuyer une demande de résiliation,
- un notaire, qui intègre la gestion du véhicule dans une réflexion plus large sur la protection juridique.
*Personne ne fait vraiment tout cela tous les jours*, c’est vrai. Mais une seule de ces portes ouvertes peut parfois suffire à économiser plusieurs centaines d’euros par mois, et un peu de sommeil la nuit.
Ce que nous dit cette voiture immobile sur notre façon de vieillir
L’histoire d’André et de sa voiture silencieuse parle moins d’argent que de deuils successifs. À 94 ans, ce leasing qui tourne à vide raconte d’abord le refus d’admettre que la route est derrière soi. Payer pour une voiture qu’on ne conduit plus, c’est aussi payer pour une image de soi qui tarde à s’effacer : celle d’un homme qui allait au marché, rendait visite aux amis, conduisait « encore très bien ». Quand le contrat continue mais que la vie rétrécit, le décalage devient presque douloureux à regarder. Nous connaissons tous ce moment où un parent âgé répond : « Mais si, ça va encore », alors que tout montre l’inverse.
Ce sujet oblige aussi à regarder en face notre rapport collectif au vieillissement. On a conçu des produits financiers sophistiqués pour changer de voiture tous les trois ans, mais on parle à peine de la dernière voiture de la vie. Qui devrait être là, justement, pour accompagner une transition en douceur, pas pour accrocher des mensualités à quelqu’un qui ne voit plus la route. Les voitures, les logements, les abonnements : tout est pensé pour des adultes en pleine forme. Et puis, un jour, on se réveille avec un parent en EHPAD qui paie encore un SUV qu’il ne reconnaîtrait même plus dans la rue.
*L’angle le plus dérangeant, c’est celui du silence.* L’EHPAD, les soignants, les proches, tout le monde sait à peu près que la voiture, c’est fini. On en parle à demi-mot, on esquive la question fatidique : « On fait quoi, de ce contrat ? » Pourtant, chaque prélèvement mensuel pourrait être une sortie au restaurant avec les petits-enfants, quelques heures d’aide à domicile supplémentaire, ou simplement moins d’angoisse à regarder son compte en banque. Ce leasing qui continue de tourner alors que la vie ralentit pointe du doigt un choix collectif : on préfère la discrétion des prélèvements automatiques au fracas d’une vraie conversation sur la fin d’une époque.
| Point essentiel | Détail | Valeur ajoutée pour le lecteur |
|---|---|---|
| Anticiper l’âge de fin de contrat | Vérifier l’âge que l’on aura au terme du leasing et ajuster la durée en conséquence | Limiter le risque de payer une voiture inutilisée en cas de perte d’autonomie |
| Impliquer la famille dès 80 ans | Poser une règle : aucun contrat de voiture signé seul après un certain âge | Créer un filet de sécurité sans retirer la parole à la personne concernée |
| Relire et renégocier en cas d’EHPAD | Rassembler les contrats, appeler la société de financement, évoquer l’état de santé | Ouvrir des marges de manœuvre pour réduire ou arrêter des prélèvements injustifiés |